Domain glänzen.de kaufen?
Wir ziehen mit dem Projekt
glänzen.de um.
Sind Sie am Kauf der Domain
glänzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain glänzen.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Das Schillern von Ausser-Ordentlichkeit, Fachbücher von Veronika Ehm"Das Schillern von Ausser-Ordentlichkeit" von Veronika Ehm ist ein Fachbuch, das sich mit den ästhetischen Erfahrungen im elementarpädagogischen Kontext auseinandersetzt. Durch eine phänomenologische und rekonstruktive Analyse wird untersucht, wie Fachkräfte in der Elementarpädagogik die Ausser-Ordentlichkeit von Kunstprojekten erleben. Im Fokus stehen leibliche Erfahrungen und räumliche Atmosphären, die durch phänomenologische Vignetten erlebbar gemacht werden. Die Autorin beleuchtet zentrale emotionale Erfahrungen wie Irritation, Stolz und Unsicherheit, die in der Begegnung mit Kunst entstehen. Die Ergebnisse bieten wertvolle Einsichten in die Bedeutung von Kunstbegegnungen für die pädagogische Praxis und die Professionalisierung in der Elementarpädagogik. Ehm, die ihr Doktoratsstudium in Bildungswissenschaften mit Auszeichnung abgeschlossen hat, bringt ihre Expertise als wissenschaftliche Mitarbeiterin bei EDUCULT in Wien in dieses Werk ein. Das Buch ist ein unverzichtbarer Beitrag für alle, die sich mit der Verbindung von Kunst und Pädagogik beschäftigen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
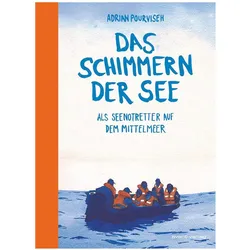
Das Schimmern der See, Comics + Manga von Adrian Pourviseh"Das Schimmern der See" ist ein eindringlicher Comic, der die Herausforderungen und Dramatik von Seenotrettungsmissionen im Mittelmeer thematisiert. Der Autor Adrian Pourviseh, der als Fotograf an Bord der Sea-Watch 3 geht, dokumentiert die verzweifelten Versuche, Flüchtende aus einem überfüllten Holzboot zu retten. Die Geschichte entfaltet sich vor dem Hintergrund einer angespannten politischen Lage, in der die libysche Küstenwache droht, die Rettungsmission zu unterbrechen. Mit packenden Illustrationen und einem authentischen Blick auf die Geschehnisse an der europäischen Aussengrenze, bietet dieser Comic nicht nur Unterhaltung, sondern regt auch zum Nachdenken über humanitäre Krisen und die Verantwortung der Gesellschaft an. Die Erzählung ist sowohl emotional als auch informativ und vermittelt die Dringlichkeit der Situation auf eindrucksvolle Weise.26,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
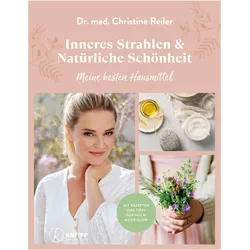
Inneres Strahlen & Natürliche Schönheit, Ratgeber von Christine ReilerEin bezauberndes Lächeln, ein rosiger Teint und Schönheit, die von innen kommt: Die Ärztin und Gesundheitsexpertin Christine Reiler verrät uns in ihrem neuen Buch die besten Rezepte, die Körper und Geist zum Strahlen bringen. Altbewährte Hausmittel, selbst gemachte Naturkosmetik und Genussrezepte, die nicht nur Haut und Haare, sondern auch Auge und Gaumen verwöhnen, schenken uns den inneren Glow, der bis nach aussen scheint. Dazu gibt es jede Menge unkomplizierte Tipps für mehr Bewegung – von Christines Lieblings-Yogaübungen bis zum Garten-Workout. Selbstfürsorge, Detox und Entspannung leicht gemacht.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Das Schillern von Ausser-Ordentlichkeit, Fachbücher von Veronika Ehm"Das Schillern von Ausser-Ordentlichkeit" von Veronika Ehm ist ein Fachbuch, das sich mit den ästhetischen Erfahrungen im elementarpädagogischen Kontext auseinandersetzt. Durch eine phänomenologische und rekonstruktive Analyse wird untersucht, wie Fachkräfte in der Elementarpädagogik die Ausser-Ordentlichkeit von Kunstprojekten erleben. Im Fokus stehen leibliche Erfahrungen und räumliche Atmosphären, die durch phänomenologische Vignetten erlebbar gemacht werden. Die Autorin beleuchtet zentrale emotionale Erfahrungen wie Irritation, Stolz und Unsicherheit, die in der Begegnung mit Kunst entstehen. Die Ergebnisse bieten wertvolle Einsichten in die Bedeutung von Kunstbegegnungen für die pädagogische Praxis und die Professionalisierung in der Elementarpädagogik. Ehm, die ihr Doktoratsstudium in Bildungswissenschaften mit Auszeichnung abgeschlossen hat, bringt ihre Expertise als wissenschaftliche Mitarbeiterin bei EDUCULT in Wien in dieses Werk ein. Das Buch ist ein unverzichtbarer Beitrag für alle, die sich mit der Verbindung von Kunst und Pädagogik beschäftigen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Schimmern der See, Comics + Manga von Adrian Pourviseh"Das Schimmern der See" ist ein eindringlicher Comic, der die Herausforderungen und Dramatik von Seenotrettungsmissionen im Mittelmeer thematisiert. Der Autor Adrian Pourviseh, der als Fotograf an Bord der Sea-Watch 3 geht, dokumentiert die verzweifelten Versuche, Flüchtende aus einem überfüllten Holzboot zu retten. Die Geschichte entfaltet sich vor dem Hintergrund einer angespannten politischen Lage, in der die libysche Küstenwache droht, die Rettungsmission zu unterbrechen. Mit packenden Illustrationen und einem authentischen Blick auf die Geschehnisse an der europäischen Aussengrenze, bietet dieser Comic nicht nur Unterhaltung, sondern regt auch zum Nachdenken über humanitäre Krisen und die Verantwortung der Gesellschaft an. Die Erzählung ist sowohl emotional als auch informativ und vermittelt die Dringlichkeit der Situation auf eindrucksvolle Weise.26,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
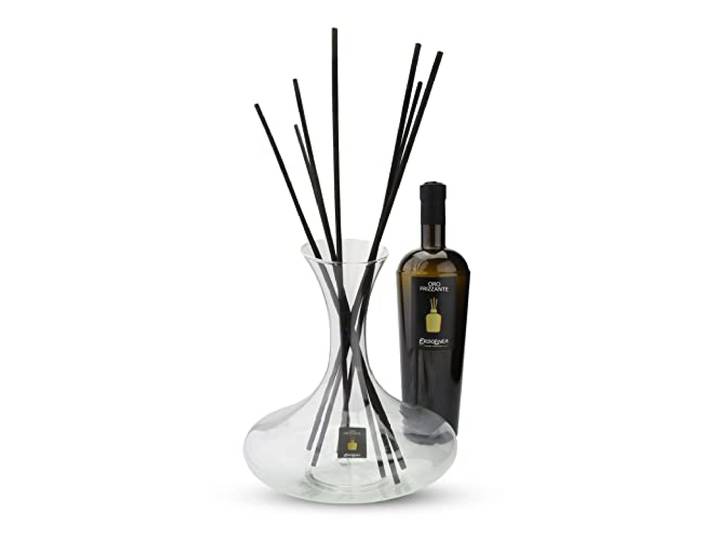
Erbolinea - Dekanter - Funkeln Gold<p>Der <strong>Erbolinea Dekanter</strong> in der eleganten Farbe <strong>Schwarz</strong> ist nicht nur ein praktisches Accessoire für deine Bar, sondern auch ein stilvolles Designelement, das jedem Raum einen Hauch von Luxus verleiht. Mit seinem einzigartigen, modernen Design und der hochwertigen Verarbeitung ist dieser Dekanter ideal, um deine edelsten Weine oder Spirituosen stilvoll zu präsentieren.</p><p>Der Dekanter besticht durch seine Fähigkeit, den <strong>Wein</strong> optimal zu belüften, wodurch sich die Aromen entfalten können. Dies sorgt für ein unvergleichliches Geschmackserlebnis. Die Form des Dekanters ermöglicht es, den Wein sanft zu gießen, ohne dass es zu Tropfenbildung kommt, was die Handhabung besonders angenehm macht.</p><p>Ein weiteres Highlight ist der <strong>weiche, prickelnde Duft</strong>, der beim Dekantieren freigesetzt wird. Die <strong>Kopfnote</strong> aus Cassis, Bergamotte, Aprikose und Sizilienzitrone verleiht dem Erlebnis eine fruchtige Frische. In der <strong>Herznote</strong> entfalten sich zarte Rosenblätter, Violett, Apfel und Pflaume, während die <strong>Basisnote</strong> mit Eichenmoos und weißer Traube für eine harmonische Abrundung sorgt.</p><p>Der Erbolinea Dekanter ist somit nicht nur ein funktionales Utensil, sondern auch ein ästhetisches Highlight, das in keiner Sammlung fehlen sollte. Genieße deine Getränke in einem neuen Licht und lasse dich von den vielfältigen Aromen verzaubern.</p>130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.